Wenn Unternehmen ihre Bilanz stärken, also mit anderen Worten Schulden reduzieren müssen, dann wird das typischerweise von Investoren als negatives Signal wahrgenommen… z.B. weil das Kapital für die nächste Dividendenzahlung oder den geplanten Aktienrückkauf dann erstmal fehlt. Allerdings gibt es auch Unternehmen, die ihre Schulden sehr aktiv managen (also ein aktives Liability Management betreiben) und die mittels so genannter Tender Offer aktiv an den Markt gehen, um ausstehende Anleihen zurückzukaufen.
Und je nach aktuellem Zins, Risikoaufschlag und Laufzeit können diese Rückkäufe substanziell unterhalb des Buchwerts der Schulden auf der Bilanz erfolgen (und dabei EK generieren).
In diesem Artikel möchte ich deshalb einmal darauf eingehen, wie ein solches Tender Offer genau funktioniert, wie sich der Kaufpreis der Anleihen berechnen lässt, wie die Schulden bilanziert werden und was die Durchführung eines Tender Offers für die Aktionäre bedeutet.
Illustrieren werde ich das Ganze anhand eines konkreten Beispiels aus den USA: des aktuellen Tender Offers von Charter Communications (CHTR) vom November 2026.
Also steigen wir direkt ein.
Intro: Tender Offer und Charter Communications Case Study
Was ist ein Tender Offer nun genau?
Bei einem Tender Offer bietet ein Unternehmen den Gläubigern ausstehender Anleihen an, diese vor Fälligkeit zurückzukaufen, in der Regel gegen Cash und häufig begrenzt auf ein bestimmtes Maximalvolumen.
Folgende Maßgaben:
- Ob die Gläubiger ihre Anleihen andienen, entscheiden sie erstmal selbst.
- Der Kaufpreis wird entweder fest vorgegeben oder – wie bei einem sogenannten Fixed-Spread-Tender-Offer – über eine Formel aus der Rendite einer Referenz-Staatsanleihe plus einem festgelegten Spread ermittelt.
Letzteres ist der wesentliche Punkt: Notieren die Anleihen aktuell unter pari (also unter dem Nennwert), etwa weil die Zinsen seit der Emission deutlich gestiegen sind, kann das Unternehmen theoretisch für einen USD in bar weit mehr als einen USD an Schulden abbauen.
Charter Communications hatte bereits im August ein so genanntes Exchange Offer durchgeführt, bei dem alte Anleihen gegen neue Notes plus eine Cash-Komponente getauscht wurden.
Am 10. November 2026 folgte nun der nächste Schritt: ein klassisches Cash Tender Offer.
Dieses Mal bietet Charter an, acht Serien bestehender Senior Secured Notes gegen Cash zurückzukaufen – allerdings nur bis zu einem Gesamtkaufpreis von 1,5 Mrd. USD (dem sogenannten Consideration Cap) und in einer genau festgelegten Reihenfolge.
Wird der Cap überschritten, wird die letzte noch berücksichtigte Serie anteilig (pro rata) zugeteilt, während Serien mit niedrigerer Priorität nicht mehr berücksichtigt werden. Charter kann den angenommenen Betrag in der anteilig zugeteilten Serie allerdings um bis zu 2% des ausstehenden Nominalbetrags dieser Serie erhöhen, ohne das Angebot formal ändern zu müssen.
Da die betroffenen Anleihen extrem lang laufen und die Kupons gleichzeitig mit 3,5 bis 4,8% recht niedrig sind, notieren sie derzeit deutlich unter pari.
Der wesentliche Zweck des Angebots besteht also darin, ausstehende Notes möglichst günstig zurückzukaufen und damit die Verschuldung zu reduzieren. Der Rückkauf soll in erster Linie aus vorhandenen Barmitteln finanziert werden, ggf. ergänzt durch die Revolving Credit Facility (RCF), die Charter jedoch wiederum überwiegend in bar zurückführen möchte.
Falls euch die Details interessieren: Neben der Ankündigung von Charter könnt ihr euch auch das vollständige, 43-seitige „Offer to Purchase“ ansehen. Dadurch wird der Preismechanismus sehr gut greifbar.
Ich fand beim Lesen die folgenden zwei Punkte besonders relevant:
Erstens lässt sich der Kaufpreis dank des Fixed-Spread-Mechanismus bereits vor der Preisfestsetzung recht genau abschätzen – und der Abschlag dürfte nach meiner Rechnung mit 30-45% erheblich ausfallen.
Zweitens zeigt die so genannte „Acceptance Priority“, also die Reihenfolge, in der CHTR die Anleihen idealerweise zurückkaufen möchte, welche Schulden Charter bevorzugt tilgen möchte.
Steigen wir aber nochmal etwas tiefer in die Materie ein.
Die Eckdaten des Tender Offers
Das Tender Offer wurde am 10.11.26 formell von der Charter Communications Operating LLC und der Charter Communications Operating Capital Corp. abgegeben und hat eine Laufzeit von genau einer Woche.
Bezahlt wird von CHTR ausschließlich in Cash. Hier die wesentlichen Konditionen einmal im Überblick:

Wichtig ist dabei, dass sich die 1,5 Mrd. USD auf den maximalen Gesamtkaufpreis beziehen – also exklusive Stückzinsen und Gebühren – und nicht auf den Nominalbetrag der Anleihen. Eine „Minimum Tender Condition“, also ein Mindestvolumen an angedienten Anleihen, gibt es daher nicht.
Berechtigt zur Teilnahme am Tender Offer sind die folgenden acht Anleiheserien, bei denen es sich ausnahmslos um Senior Secured Notes handelt:

Warum Charter gerade diese acht Anleihen ausgewählt hat, ergibt sich aus zwei wesentlichen Merkmalen:
Erstens: Die Kupons liegen bei nur 3,5 bis 4,8% und damit sogar unterhalb der Rendite von langlaufenden US-Staatsanleihen (10-, 20- oder 30-jährigen US Treasuries). Diese liegen aktuell zwischen 5,35 und 5,39% (Quelle: Forbes). Berücksichtigt man darüber hinaus Charter’s typischen Credit Spread (~200-250 Basispunkte oder bps), wird der Abschlag noch größer.
Zweitens: Aufgrund der langen Duration – die Fälligkeiten der Anleihen liegen zwischen 2041 und 2062 – reagiert der Marktwert besonders sensibel auf Zinsänderungen.
Damit sind sie naheliegende Kandidaten für einen Rückkauf mit Abschlag. Die ökonomische Logik dahinter ist einfach: Charter kann potenziell 1 USD an vertraglichen Schulden für deutlich weniger als 1 USD Cash tilgen.
Warum das so ist, schauen wir uns als Nächstes an.
Bestimmung des Kaufpreises
Kommen wir zum aus meiner Sicht wichtigsten Teil des Angebots. Die zentrale Erkenntnis aus dem Offer to Purchase lautet: Charter bietet weder einen festen Preis noch einen festen prozentualen Abschlag an. Stattdessen wird der Preis aus der Rendite einer US-Staatsanleihe (Treasury) sowie einem vorab festgelegten Aufschlag (Credit Spread) abgeleitet.
Es handelt sich demnach um ein klassisches Fixed-Spread-Tender-Offer (manchmal auch als renditebasiertes Tender-Offer bezeichnet). Das hat für uns als Investoren den großen Vorteil, dass wir den Kaufpreis bereits recht genau abschätzen können, sobald wir die relevanten Treasury-Renditen kennen – auch wenn der finale Preis erst nach Ablauf des Tender Offers feststeht. Die Rendite, mit der Charter rechnet – im Grunde eine vorgegebene Yield to Maturity (YTM), zu der Charter die Anleihen zurückkauft –, ergibt sich wie folgt:
Tender Offer Yield = Referenz-Treasury-Rendite + Fixed Spread
Die Fixed Spreads sind für jede Serie im Angebot festgelegt (siehe Tabelle oben) und ändern sich nicht mehr. Die Treasury-Rendite wird dagegen erst am 17. November 2026 um 15:00 Uhr New Yorker Zeit ermittelt, und zwar auf Basis des Bid-Side-Preises (also des Geldkurses) der jeweils spezifischen Referenz-Treasury.
Es geht hier also nicht einfach um die Rendite einer generischen 30-jährigen Treasury, sondern um die im Angebot genannte, konkrete Treasury-Anleihe und ihren tatsächlichen Geldkurs am Markt.
Mit dieser Tender Offer Yield werden dann alle verbleibenden vertraglichen Zahlungsströme der Anleihe – also Kupons und Tilgung – auf den Settlement-Tag abgezinst. Vereinfacht dargestellt sieht das so aus:
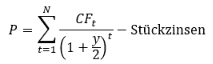
Dabei steht CFₜ für die verbleibenden Kupon- und Tilgungszahlungen, y für die Tender Offer Yield und N für die Anzahl der verbleibenden Halbjahresperioden. In der Praxis wird natürlich mit den vertraglichen Zahlungsterminen und der festgelegten Day-Count-Konvention (30/360) gerechnet. Die Stückzinsen (Accrued Interest) werden dem Anleihegläubiger übrigens separat ausgezahlt (Quelle: D.F. King & Co., Inc.).
Schätzung des Abschlags
Mit diesem Wissen können wir nun eine brauchbare erste Schätzung des Preises bzw. des Abschlags vornehmen. Dabei gehen wir in drei Schritten vor:
Zuerst leiten wir die indikativen Tender Offer Yields ab, dann rechnen wir anhand eines konkreten Beispiels nach, wie man daraus den Anleihepreis ermittelt, und schließlich übertragen wir die Rechnung auf alle acht Serien.
Schritt 1: Bestimmung der indikativen Tender Offer Yields
Am 10. November sah die US-Treasury-Kurve in den relevanten Laufzeitbereichen wie folgt aus (Quelle z.B. Bloomberg):

Dabei handelt es sich um indikative Constant Maturity Treasury Yields (CMT Yields) und nicht um die exakten Renditen der einzelnen Referenz-Treasuries aus Charters Angebot.
Für eine erste Einschätzung reicht uns das aber völlig aus. Addiert man nun die jeweiligen Fixed Spreads, ergeben sich die folgenden ungefähren Tender Offer Yields:

Wie ihr sehen könnt, liegen alle acht indikativen Renditen deutlich über den jeweiligen vertraglichen Kupons.
Das ist insofern relevant, als die Preisformel dann voraussichtlich auf das Fälligkeitsdatum und nicht auf einen früheren Par-Call-Termin abstellt (Quelle: D.F. King & Co., Inc.).
Etwas Hintergrund dazu: Viele US-Unternehmensanleihen haben neben der Endfälligkeit zusätzlich noch einen so genannten „Par-Call-Termin“. Ab diesem Termin darf der Emittent die Anleihe vorzeitig zu 100% des Nennwerts kündigen und zurückzahlen.
Bei lang laufenden Anleihen liegt dieser Termin typischerweise einige Monate vor der Endfälligkeit. In diesem Fall greift dieser Termin allerdings nur, wenn die Anleihe auch über dem Nennwert (über pari) notiert.
Schritt 2: Beispielrechnung – Abschätzung des Bondpreises per DCF-Methode
Wie kommt man nun von der Rendite zum Preis? Im Kern handelt es sich um nichts anderes als eine klassische Discounted-Cash-Flow-Rechnung: Der Kaufpreis entspricht dem Barwert der verbleibenden vertraglichen Zahlungsströme der Anleihe, abgezinst mit dem Tender-Offer-Yield (Treasury-Rendite plus Fixed Spread).
Wichtig ist dabei, dass wir tatsächlich nur die verbleibenden und nicht die ursprünglichen Zahlungsströme abzinsen.
Schauen wir uns das einmal am Beispiel der 3,85%-Notes mit Fälligkeit 2061 an, also der Serie mit Priorität 1. Für unsere Beispielrechnung treffen wir folgende Annahmen:

Annahmen für die Beispielrechnung (3,85% Notes 2061)
Der Einfachheit halber unterstellen wir, dass exakt 35 Jahre bzw. 70 Halbjahresperioden verbleiben. Der Anleihegläubiger erhält also alle sechs Monate einen Kupon von 19,25 USD sowie bei Fälligkeit die Tilgung von 1.000 USD. Jede dieser Zahlungen zinsen wir mit dem Tender Offer Yield ab.
Für eine Anleihe mit halbjährlichen Kuponzahlungen lautet die Formel:
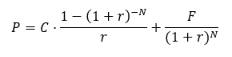
Dabei ist C der halbjährliche Kupon (19,25 USD), r der halbjährliche Diskontierungszins (7,50% / 2 = 3,75%), N die Anzahl der verbleibenden Kuponperioden (70) und F der Nennwert (1.000 USD). Setzen wir die Zahlen ein, ergibt sich:


Pro 1.000 USD Nennwert ergibt sich also ein „Clean Price“ – ohne Berücksichtigung aufgelaufener Stückzinsen – von ca. 551 USD, was 55,1% des Nennwerts bzw. einem Abschlag von 44,9% entspricht. Das zeigt anschaulich, warum der Preis einer langlaufenden Anleihe mit niedrigem Kupon so stark sinken kann, wenn die Marktrenditen in der Zwischenzeit steigen.
Die bis zum Settlement Date aufgelaufenen Stückzinsen werden laut Angebotsunterlagen zusätzlich gezahlt (zusammengefasst als „Dirty Price“).
Schritt 3: Aggregation des Abschlags zum Nennwert
Nach dem gleichen Schema können wir nun mit den oben ermittelten Renditen, den vertraglichen Kupons und den ungefähren Restlaufzeiten für jede Serie einen indikativen Clean Price in % des Nennwerts berechnen:

Die wesentliche Implikation ist eindeutig: Über die acht Anleiheserien ergibt sich ein indikativer Abschlag von grob 30 bis 45% auf den Nominalbetrag. Wie hoch der durchschnittliche Abschlag für Charter am Ende tatsächlich ausfällt, hängt jedoch davon ab, welche Serien genau angedient werden: Je mehr Anleihen aus den vorrangigen Serien mit Priorität 1 und 2 (Abschlag jeweils rund 45%) angenommen werden, desto näher liegt der Gesamtabschlag am oberen Ende dieser Spanne.
Accounting des Tender Offers und Berücksichtigung für die Valuation
Bilanzierung der Schulden
Bevor wir uns anschauen, was der Rückkauf für die Aktionäre bedeutet, lohnt sich ein kurzer Blick auf die bilanziellen Effekte.
Vor allem relevant ist Folgendes: CHTR‘s Schulden werden auf der Bilanz grundsätzlich zu fortgeführten Anschaffungskosten (Amortized Cost) bilanziert – also zwar nicht zum Nennwert… aber auch nicht – und das ist wichtig – zum aktuellen Marktwert.
Wir sollten also sauber zwischen drei verschiedenen Größen unterscheiden. Charter liefert im aktuellen Form 10-Q für das dritte Quartal 2026 die folgenden Werte:

Schulden von Charter per 30. September 2026 in Mrd. USD; Quelle: Charter Form 10-Q Q3 2026, Note 6 – Total Debt (ir.charter.com)
Auffällig ist vor allem die erhebliche Differenz von 14,4 Mrd. USD zwischen Buchwert (Amortized Cost) und Fair Value. Diese ist im Wesentlichen darauf zurückzuführen, dass die Marktzinsen im Vergleich zu den Kupons der ausstehenden festverzinslichen Anleihen von Charter gestiegen sind – also genau der Effekt, den Charter mit dem Tender Offer nun für sich nutzen möchte.
Die Bilanzierung finanzieller Verbindlichkeiten zu fortgeführten Anschaffungskosten nach US GAAP ist auf mehrere Gründe zurückzuführen.
Erstens ändert sich die vertragliche Verpflichtung nicht mit den Marktzinsen. Unabhängig von den aktuellen Kursen schuldet Charter bei Fälligkeit den vertraglichen Nominalbetrag.
Zweitens sollen Änderungen der Marktzinsen keine künstliche Ergebnisvolatilität erzeugen. Müsste Charter alle Schulden jedes Quartal zu Marktwerten bewerten, würden steigende Zinsen buchhalterische Gewinne und fallende Zinsen buchhalterische Verluste erzeugen – ohne dass sich an Charters vertraglichen Verpflichtungen oder Zahlungsströmen tatsächlich etwas geändert hätte.
Und drittens wird die Differenz erst dann relevant, wenn Schulden tatsächlich zurückgekauft bzw. getilgt werden… was im Rahmen des Tender Offer in Kürze passiert.
Zur Illustration der wesentlichen Accounting-Effekte übertragen wir das Ganze einmal auf das Tender Offer von Charter: Wir unterstellen, dass Charter den vollen Cap von 1,5 Mrd. USD ausschöpft und die Anleihen im Durchschnitt mit einem Abschlag von 40%, also zu 60% des Nennwerts, zurückkauft. Damit werden Anleihen mit einem Nominalbetrag von 2,5 Mrd. USD getilgt. Für den Buchwert setzen wir – analog zum Verhältnis von Buchwert zu Nominalbetrag der Senior Secured Notes in der Tabelle oben (66,7 zu 68,2 Mrd. USD) – rund 98% des Nominalbetrags an, also 2,45 Mrd. USD. Bei der Tilgung (Extinguishment) erfasst Charter den folgenden Gewinn (vor Steuern):
2.450 – 1.500 = 950 Mio. USD
Der buchhalterische Gewinn beträgt also high-level erstmal 950 Mio. USD und nicht etwa 1.000 Mio. USD, was der Differenz zwischen Nennwert und Kaufpreis entsprechen würde. Deshalb ist bei der Analyse von Schuldenrückkäufen immer der Buchwert die relevante Ausgangsgröße.
Konkrete Auswirkungen des Tender Offers auf Bilanz, GuV und Steuern
Was passiert nun ganz konkret in Bilanz und GuV?
Lasst uns das Beispiel von oben einmal Schritt für Schritt buchhalterisch nachvollziehen und dabei den US-Bundessteuersatz von 21% unterstellen (State Taxes lassen wir der Einfachheit halber außen vor).
Im ersten Schritt kommt es zu einer Bilanzverkürzung: Cash & Cash Equivalents sinkt um die an die Anleihegläubiger gezahlten 1.500 Mio. USD. Gleichzeitig wird die Anleihe mit ihrem vollen Buchwert von 2.450 Mio. USD ausgebucht.
Die Differenz i.H.v. 950 Mio. USD wird zunächst als „Gain on Extinguishment of Debt“ – also als zu versteuernder, jedoch nicht zahlungswirksamer Gewinn – in der GuV ausgewiesen.
Auf diesen Gewinn fallen in unserem Beispiel ~199,5 Mio. USD (= 21%) an Ertragsteuern an, sodass am Ende ceteris paribus ein Jahresüberschuss i.H.v. 750,5 Mio. USD im Eigenkapital ankommt.
Wichtig dabei: Die Steuer fließt nicht sofort ab, sondern wird zunächst als Steuerverbindlichkeit passiviert. Erst wenn Charter die Steuer tatsächlich zahlt, reduzieren sich die Barmittel um weitere 199,5 Mio. USD, und die Steuerverbindlichkeit verschwindet wieder. Die Bilanz ist dabei zu jedem Zeitpunkt ausgeglichen:

Hier nochmal eine grafische Zusammenfassung der Logik:

Kurzer Einschub: Ob die Steuer am Ende tatsächlich auch Cash fällig wird, hängt von der Steuerposition des Unternehmens ab. In den USA ist der Rückkauf eigener Schulden unter pari zwar steuerlich grundsätzlich als Cancellation of Debt Income (COD Income) steuerpflichtig. Verfügt das Unternehmen allerdings über relevante Verlustvorträge (Net Operating Losses, NOLs) oder Ähnliches, würden sich ggf. die aktiven latenten Steuern (Deferred Tax Asset) um 199,5 Mio. USD nach unten verändern.
Implikationen für die Aktionäre
Vor diesem Hintergrund können wir uns nun der eigentlich spannenden Frage zuwenden: Was bedeutet das Tender Offer für die Aktionäre von Charter?
Bleiben wir bei unserem Beispiel: Charter setzt 1,5 Mrd. USD Cash ein und tilgt damit Anleihen mit einem Nominalbetrag von 2,5 Mrd. USD. Pro eingesetztem USD verschwinden also rund 1,67 USD an Schulden.
Die Nettoverschuldung (gemessen am Nominalbetrag) sinkt dabei um ca. 1,0 Mrd. USD, wovon ca. 750 Mio. USD direkt ins Eigenkapital fließen. Hätte Charter dieselbe Summe genutzt, um Schulden zu pari zu tilgen, wäre die Net Debt unverändert geblieben.
Hinzu kommt die laufende Zinsersparnis: Bei einem durchschnittlichen Kupon von rund 3,9% entfallen künftig knapp 100 Mio. USD an Zinszahlungen pro Jahr (nach Steuern rund 77 Mio. USD). Außerdem entfällt die spätere Rückzahlung der 2,5 Mrd. USD bei Fälligkeit – ein Refinanzierungsrisiko, das Charter damit bereits heute reduziert.
Ob sich das lohnt, hängt allerdings von den Alternativen ab. Die implizite Rendite des Rückkaufs entspricht der Tender Offer Yield von rund 7,5% vor Steuern bzw. knapp 6% nach Steuern. Diese Rendite muss sich mit Investitionen ins Netzwerk, der Tilgung teurerer Schulden oder einem Aktienrückkauf messen lassen.
Den Gain on Extinguishment von 950 Mio. USD (750,5 Mio. USD nach Steuern) sollten wir darüber hinaus nicht mit ökonomischer Wertschöpfung gleichsetzen: Er spiegelt im Wesentlichen den Zinsanstieg seit der Emission wider, der ökonomisch längst eingetreten ist.
Und genau hier liegt aus meiner Sicht der entscheidende Punkt für die Aktionäre: Charter wird sich in den nächsten Quartalen eher auf den Schuldenabbau fokussieren und die Aktienrückkäufe vorerst etwas herunterfahren.
Auf den ersten Blick klingt das nicht nach einer guten Nachricht. Erfolgt der Schuldenabbau aber – wie hier – über langlaufende, niedrig verzinste Anleihen mit einem Abschlag von rund 40%, wird jeder eingesetzte USD deutlich effektiver.
Charter nähert sich seinem angestrebten Verschuldungsgrad (Target Leverage) damit schneller, als es bei einer Tilgung zu pari möglich wäre, und schafft so die Voraussetzung, die Aktienrückkäufe früher wieder aufzunehmen. In diesem Sinne kann der Schuldenabbau für die Aktionäre sogar „accretive“ sein, also den auf sie entfallenden Wert erhöhen.
Fazit
Was bleibt also unterm Strich? Tender Offers sind ein Instrument des Liability Managements, das bei vielen Investoren unter dem Radar läuft, gerade in einem Umfeld gestiegener Zinsen aber erheblichen Wert für die Aktionäre schaffen kann. Notieren langlaufende Anleihen mit niedrigen Kupons deutlich unter pari, kann ein Unternehmen mit jedem eingesetzten USD ggf. substanziell mehr als einen USD an Schulden tilgen – und damit die Nettoverschuldung weit stärker senken, als Barmittel abfließen… was zu einem Gewinn und zu einem Anstieg des Eigenkapitals führt.
Für uns als Investoren lohnt es sich dabei, drei Dinge genauer anzuschauen.
Erstens den Preismechanismus: Bei einem Fixed-Spread-Tender-Offer lässt sich der Kaufpreis mit einer einfachen DCF-Rechnung bereits vorab recht genau abschätzen.
Zweitens die Rangfolge und den Cap: Sie zeigen, welche Schulden das Management bevorzugt tilgen möchte und wie viel Nominalbetrag am Ende tatsächlich zurückgekauft wird.
Und drittens das Accounting: Der ausgewiesene Gain on Extinguishment bemisst sich am Buchwert und nicht am Nennwert und ist ein Einmaleffekt, den man in der Bewertung nicht als nachhaltigen Gewinn behandeln sollte.
Ganz ohne Opportunitätskosten funktioniert ein solcher Rückkauf darüber hinaus auch nicht. Der relevante Maßstab ist die implizite Rendite des Rückkaufs, also die Tender Offer Yield, im Vergleich zu den alternativen Verwendungsmöglichkeiten der vorhandenen Barmittel – von Investitionen ins Kerngeschäft über die Tilgung teurerer Schulden bis hin zu Aktienrückkäufen und Dividendenzahlungen.
Das Beispiel von Charter zeigt aus meiner Sicht aber sehr schön, dass ein temporärer Fokus auf den Schuldenabbau für die Aktionäre nicht zwangsläufig eine schlechte Nachricht sein muss. Stimmen die Rahmenbedingungen, kann gerade der Rückkauf eigener Anleihen unter pari eine sehr attraktive Form der Kapitalallokation darstellen.